毎月の支出を整理するシンプルな家計管理術
家計管理の一般的な情報をまとめたものです。特定の金融商品・サービスの勧誘や推奨、 個別の状況に応じた投資・税務・法律の助言ではありません。 記載は作成時点の情報であり、制度や料金は変更されることがあります。
家計管理というと、細かく記録することを思い浮かべるかもしれません。しかし、支出を把握するだけなら、記録の細かさより仕組みの整え方のほうが効きます。
この記事では、記録の手間を増やさずに毎月の支出を見通すための、シンプルな整理の仕方を紹介します。
支出を3つに分けるところから
費目を細かく分けると管理が大変になります。まずは次の3つに分けてみてください。
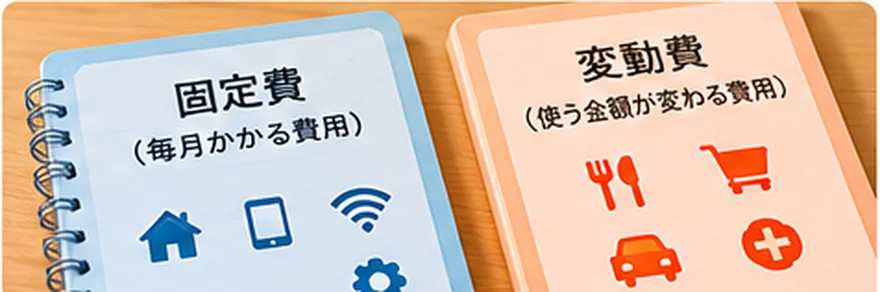
- 固定費:家賃、通信費、保険料、サブスクなど、毎月ほぼ同じ額が出ていくもの
- 変動費:食費、日用品、交通費、交際費など、月によって変わるもの
- 特別費:年払いの費用、家電の買い替え、帰省費用など、毎月ではないが必ず発生するもの
家計が読めなくなる原因の多くは、3つめの特別費にあります。毎月の収支は合っているのに貯金が増えない、という場合、年に数回の大きな支出が計算に入っていないことが考えられます。
- 各種保険の年払い分
- 自動車関連の税金や車検
- 家電や家具の買い替え
- 帰省、旅行、冠婚葬祭
- 季節ごとの衣類
思いつくものを書き出して、1年分の合計を12で割ると、毎月いくら備えておけばよいかの目安になります。
固定費と変動費の線引きについては、固定費と変動費の違いをわかりやすく解説で詳しく扱っています。
口座とカードを整理する
支出が見えにくい大きな理由は、お金の出口が分散していることです。口座やカードが多いほど、全体像をつかむのに手間がかかります。
完璧に1つへまとめる必要はありませんが、役割を決めるだけでも把握しやすくなります。
- 給与が入り、固定費が引き落とされる口座
- 生活費として使う口座(またはカード)
- 貯蓄用で、普段は動かさない口座
この3つに整理すると、固定費の合計は引き落とし口座の明細を見るだけで分かり、変動費は生活費用の残高で把握できます。家計簿を付けなくても、おおよその形が見えるようになります。
1か月のサイクルを決める
家計の区切りは、給料日を起点にするか、暦の1日を起点にするかで考え方が変わります。どちらが正しいということはなく、自分が把握しやすいほうで構いません。
大切なのは、毎月同じ区切りで見ることです。区切りがずれると前月との比較ができなくなり、増えたのか減ったのかが判断できなくなります。
記録より振り返りに時間を使う
記録することが目的になってしまうと、負担だけが残ります。月に一度、10分から15分でよいので、次の3つを確認する時間をつくってみてください。
- 固定費に変化はなかったか。新しく始まった引き落としがないか。
- 変動費は先月と比べてどうか。大きく増えた費目があれば、その理由を思い出す。
- 来月に備える特別費はあるか。あらかじめ分かっていれば、慌てずに済みます。
そして、来月に向けて1つだけ行動を決めます。「サブスクを1件見直す」「週に1回まとめ買いにしてみる」といった、小さなもので十分です。一度にいくつも変えると、何が効いたのか分からなくなります。
まとめ
支出を3つに分け、口座の役割を決め、月に一度だけ振り返る。この3つだけでも、家計の形はかなり見えるようになります。細かい記録は、そのうえで必要だと感じたときに足していけば十分です。
記録そのものを始めたい方は家計簿を無理なく続けるための始め方を、毎月の確認手順は毎月のチェックリストをご覧ください。
初心者向け:家計簿を無理なく続けるための始め方
本サイトに掲載する情報は、家計管理に関する一般的な情報提供を目的としたものです。特定の金融商品・保険・サービスの勧誘、推奨、売買の助言を行うものではありません。本サイトは金融商品取引法に基づく投資助言・代理業の登録を受けておらず、税理士法に基づく税務相談にも該当しません。掲載内容は作成時点の情報にもとづくもので、正確性・完全性を保証するものではなく、制度・料金・サービス内容は変更される場合があります。最終的なご判断は利用者ご自身の責任において行っていただき、必要に応じて資格を有する専門家にご相談ください。
本記事に統計・調査結果・第三者の引用は含まれていません。外部の有資格者による監修も受けていません。 記載内容の誤りにお気づきの場合はお問い合わせよりご連絡ください。
運営者 KakeiTips(家計Tips)/KakeiTips編集部 準備中 運営者情報